简单写一些我关注到的信息。这几天翻研报、看大佬表态,三件事凑一起挺有意思:253位FOF经理里只有26个敢在跌的时候加仓;日经225回撤近20%,PE便宜、PB很贵。
01 FOF在换仓,不是在赌方向
根据西部证券的研报,三季报FOF基金研究,253位经理中:中性均衡90位,结构切换76位,谨慎防御61位,下跌后加仓或维持权益超配26位。
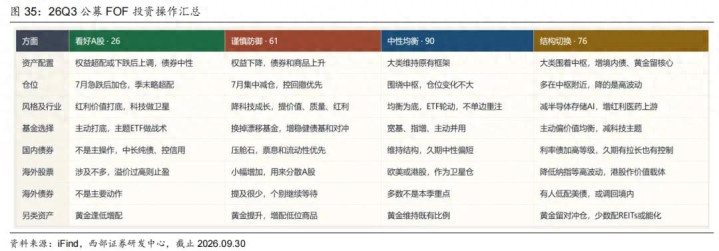
翻译成人话:中性均衡是仓位不动;结构切换是总仓位不变、但行业风格做了再平衡,主要是减科技成长、增红利价值与上游;谨慎防御是主动降仓;那26位才是真在跌的时候往里加钱的人。253个人里只有26个,FOF的主流心态不是看多或看空,而是不赌方向、只调结构。
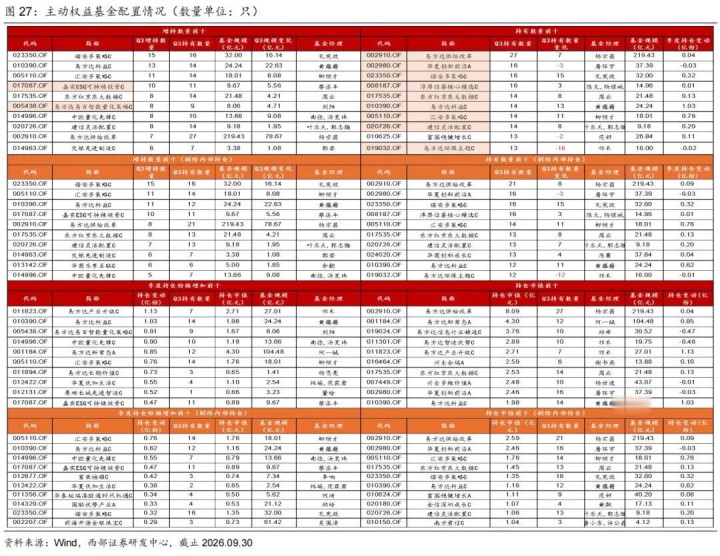
Q3被增持较多的主动权益基金榜单也整理出来了,某微盘策略基金也上榜了,就是我之前专门写过的那只《这只“网红”基金放开限购了,好像有点暗示……》。不少FOF经理还是挺看好微盘策略的。
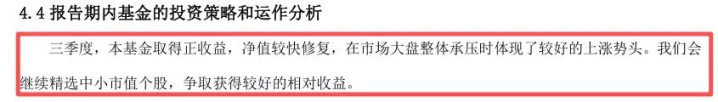
看了一下该基金的三季报,经理比较惜墨:“三季度本基金取得正收益,在市场大盘整体承压时体现了较好的上涨势头。会继续精选中小市值个股,争取较好的相对收益。”
FOF另外加仓较多的是黄金、银行和有色,从被动指数基金的申赎就能看出来——选行业他们也懒得自己挑。
固收+也没落下,Q3被FOF增持数量居前的是易方达瑞通、大成民稳增长、易方达新享。
02 日经225:PE便宜,PB不便宜
日经225从6月份摸到72831.73点后,回调到目前58775.5点,回撤已经接近-20%。
看一下最新估值情况。
根据WIND数据,日经225指数,市盈率TTM=16.60倍,处于近10年估值百分位25.00%的位置,危险值是22.43倍,机会值是16.15倍。距离机会值已经一步之遥。
市净率2.34倍,分位点89.90%,处于近10年百分位89.90%的位置,危险值是2.06倍,机会值是1.66倍,已经有点高。
股息率是1.62%,处于近10年百分位25.96%的位置,危险值1.57%,机会值2.02%。
细看日经225的行业分布,电子权重估算是44%(绝对第一,半导体设备为主),商贸零售(主要就是迅销)+社会服务权重约24%(Recruit 等人服、服务业),基础化工占比约11%,机械设备占比约9%,非银金融+银行占比约3%。
从PE维度看接近伏击区间,但高PB代表市场给了很强的长期乐观定价。一旦半导体周期走弱、日元升值挤压海外利润,ROE回落,高PB就会迎来杀估值风险。对交易者而言,这是一个 “盈利不贵、资产溢价很高” 的两难位置,适合博弈景气延续,却不适合简单当成深度低估的红利底仓。
03 梁宏:这个位置,就是要高仓位
希瓦资产的梁宏11月8日说得很直接:AH、恒生科技、创业板、科创都在很低的位置,这个位置高仓位是必须的,现在完全应该乐观一些。
他的乐观有条件:不全面押AI,只拿“唯一性最强、壁垒最硬”的环节,其余AI分支偏谨慎。左侧和追热点的区别就在这——敢重仓靠的不是胆子,是只挑最硬的一段。
04 段永平:不加杠杆,比买什么更重要
11月9日,段永平在社交平台又回了一句:腾讯还拿着,不加杠杆、不借钱是最重要的原则,买好公司最重要。传播度很高。
05 公募的说法:科技会反弹,但重心要换
长城基金的赵凤飞说得更具体:就算科技反弹,重心也要切换,不再单纯死拿上游算力。四条线索是国产算力超跌修复、半导体设备材料国产化、AI应用拐点、医药新能源这类低位板块淘金。
余欢则说,流动性修复后主线会从上游硬件转到端侧和下游应用。
这段对日经特别关键。日经225有44%的权重压在电子、尤其半导体设备上。如果A股资金开始从设备往应用轮动,日本这批设备股的定价逻辑就要被抽掉一块,不是跌,是溢价没了。
06 外资的态度:日本只是中性,防御反而有点挤
摩根大通的马泰卡11月9日说:资金扎堆防御板块有点拥挤过头;如果经济韧性还在、美债稳住,年底风险资产有修复机会,建议均衡,不要死抱头部科技巨头,对日本维持中性。
对日本维持中性,我个人也是这个看法。
07 小结:钱在换地方,不是在换方向
几件事摆一遍,是同一个动作:大家都在调整自己愿意付的溢价。没人清仓,也没人满仓单押,钱不是换了方向,是换了地方。
回到日经。跌了20%只杀掉估值的一部分,因为盈利没坏、净资产没缩,被杀的是情绪和溢价。问题不在PE,在PB:16.6倍PE像伏击区间,2.34倍PB说明市场已经把ROE抬升提前定价进去了。这不是深度低估,是给景气延续下的赌注。
对收息的人,1.62%的股息率不够看,它从来不是红利底仓的替代品;想博景气,就盯死两件事:半导体设备在周期的什么位置,日元往哪走。
最后说个我越来越信的道理:跌了20%的东西不一定便宜,涨了很多的也不一定贵。关键不是你付的钱跌了多少,而是它买的是利润,还是故事。
需要说明的是,本文仅为个人投研笔记,是客观数据梳理,不涉及任何金融产品营销。文中整理的数据、观点仅供大家参考,希望能给各位的投资研究提供一点线索,不构成任何投资建议。本人水平有限,数据和推论难免存在疏漏,所有关键信息请大家务必自行交叉查证。任何投资决策由您独立判断,风险自担,与本人无关。
风险提示:本文所有数据均来自基金公开定期报告,仅为客观数据整理与持仓策略复盘,不构成任何投资建议、基金申购与赎回指导,不对未来收益做出任何预判与承诺。基金过往业绩不能预示未来表现,权益类基金波动较大,存在本金亏损风险。请投资者结合自身风险承受能力,仔细阅读基金合同、招募说明书后理性决策。
铭创配资提示:文章来自网络,不代表本站观点。
- 上一篇:小麦策略 [小炮APP]竞彩情报:篮网多项数据联盟倒数
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯